
Cobranza sin una herramienta propia: el costo de improvisar
Una hoja de cálculo, un ERP y el WhatsApp personal no conforman una operación de cobranza. Descubre por qué recuperar crédito requiere una herramienta específica.
Por Gabriel Borges Aguiar · 21 de octubre de 2026 · 8 min de lectura
Tu empresa cobra, pero no tiene una herramienta de cobranza
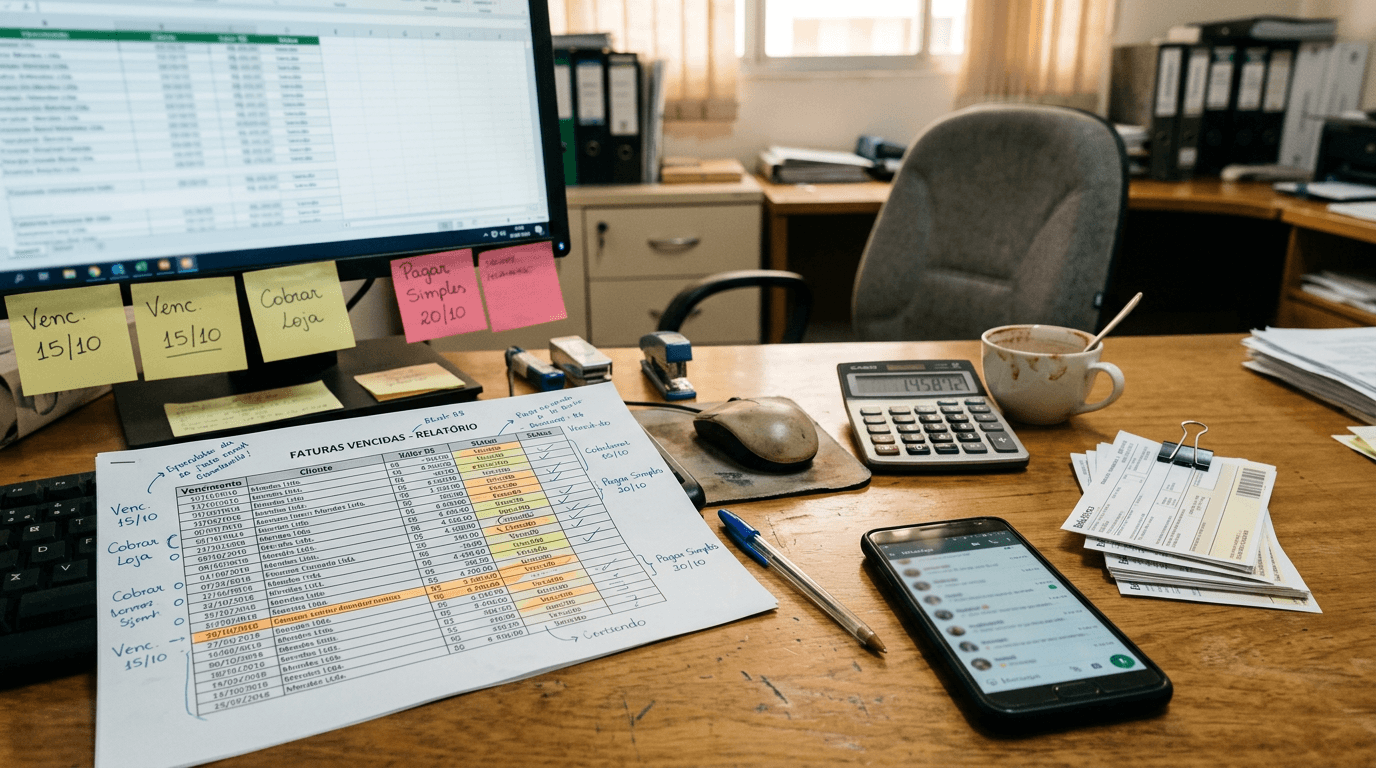
Pregúntale a un gerente financiero dónde se gestiona la cobranza de la empresa y la respuesta rara vez apuntará a un sistema. Está un poco en el ERP, un poco en una hoja de cálculo compartida, un poco en el CRM que usa el equipo comercial y, la mayor parte del tiempo, en el WhatsApp personal de quien quedó a cargo de “perseguir los pagos”. La empresa cobra todos los días, pero no tiene una herramienta diseñada para cobrar.
Este esquema funciona mientras la cartera es pequeña y la persona que conoce a cada cliente sigue en la empresa. Cuando el volumen crece, o cuando esa persona se va de vacaciones, la improvisación se manifiesta en títulos olvidados, clientes contactados después de pagar y acuerdos que nadie sabe si se cumplieron.
La cuestión no es si la empresa tiene tecnología. Casi todas la tienen. La cuestión es que ninguna de las herramientas que utiliza fue diseñada para la tarea más sensible de las cuentas por cobrar: convertir un título vencido en dinero en caja.
La cobranza que depende de herramientas prestadas
Cada sistema de la empresa tiene un responsable y una función clara. El ERP controla las finanzas. El CRM organiza las oportunidades de venta. El banco emite los boletos de pago. WhatsApp permite conversar con los clientes. Como la cobranza no tiene un espacio propio, termina repartida entre todos ellos.
El ERP sabe que el título venció, pero no se comunica con el cliente. El CRM de ventas registra contactos, pero se creó para impulsar negocios, no para hacer seguimiento de promesas de pago. El banco envía recordatorios estandarizados, sin saber si ese cliente tiene un historial de retrasos o si está negociando. Y el WhatsApp del analista guarda las conversaciones más importantes de la operación en un teléfono que la empresa no controla.
El resultado es una cobranza armada a retazos. Alguien exporta la lista de vencidos, la compara con la hoja de cálculo del mes anterior, comprueba en el extracto quién pagó, envía mensajes uno por uno y anota las respuestas donde puede. Cada etapa depende de la atención humana para no fallar.
Por qué cada herramienta solo resuelve una parte
El problema de las herramientas prestadas no es su calidad. Es que cada una ve solo una parte del ciclo de cobranza, y la parte más valiosa queda justo en el espacio entre ellas.
La hoja de cálculo no sabe qué pasó hoy
Una hoja de cálculo es una fotografía. Muestra la cartera en el momento en que se exportó y queda desactualizada con cada pago recibido. Si un cliente pagó a las 10 h y la lista se generó a las 8 h, recibirá un mensaje de cobranza por la tarde. Además, las hojas de cálculo no registran el tono de la conversación, las objeciones del cliente ni la fecha prometida de una forma que permita a otra persona retomar la atención.
El CRM de ventas piensa en cerrar, no en recuperar
Adaptar el CRM comercial para la cobranza parece una solución económica, pero la lógica es otra. Las ventas trabajan con etapas de avance. La cobranza trabaja con tramos de mora, niveles de autorización para descuentos, pagos en cuotas, incumplimientos de acuerdos y conciliación financiera. Forzar este flujo dentro de un embudo de ventas crea campos improvisados e informes que no responden a las preguntas del área financiera.
El WhatsApp personal carece de gobernanza
Gran parte de las negociaciones ocurre por WhatsApp porque es donde responde el cliente. Pero, cuando la conversación está en el teléfono de un colaborador, la empresa no tiene un historial centralizado, no puede auditar lo que se ofreció y pierde el contexto cuando esa persona cambia de puesto. Peor aún: no hay garantía de que se hayan respetado los límites de descuento y las reglas de contacto.
El recordatorio automático del banco no negocia
Los recordatorios de vencimiento ayudan a evitar olvidos, pero no van más allá. Cuando el cliente responde para pedir una copia del boleto, otra fecha o una condición diferente, no hay nadie del otro lado. La automatización envía el mensaje, pero no atiende. Y es justo cuando el cliente muestra disposición a pagar que la operación debe estar disponible.
Señales de que la empresa ya necesita una herramienta específica
Muchas empresas solo notan que les falta una herramienta de cobranza cuando el flujo de caja se complica. Pero las señales suelen aparecer antes. Conviene observar si alguna de estas situaciones ya forma parte de la rutina:
Nadie puede decir, en pocos minutos, cuánto está vencido según cada tramo de mora.
Los clientes se quejan de que se les cobra después de haber pagado.
Las condiciones de negociación varían según quién atiende.
Las promesas de pago no reciben seguimiento automático en la fecha acordada.
La cobranza se detiene cuando la persona responsable está ausente.
El historial de negociación de un cliente está repartido entre el correo electrónico, una hoja de cálculo y un teléfono.
Para saber si se cumplió un acuerdo, alguien tiene que revisar el extracto manualmente.
Dos o tres de estas señales ya indican que la cobranza dejó de poder gestionarse con herramientas prestadas. A partir de ahí, cada nuevo cliente de la cartera aumenta el trabajo manual en lugar de aumentar los ingresos recuperados.
Qué hace una herramienta de cobranza que las demás no hacen
Una herramienta específica parte de una premisa sencilla: el ciclo de cobranza comienza antes del vencimiento y solo termina cuando se liquida la deuda. Todo lo que ocurre en ese intervalo debe estar en el mismo lugar, con reglas propias.
Esto significa consultar el estado real de cada título, segmentar la cartera por mora, importe y comportamiento de pago, y activar una secuencia de contacto acorde con cada perfil. También significa responder al cliente cuando escribe, enviarle una copia del boleto en el momento, presentar propuestas dentro de la política aprobada, formalizar el acuerdo y hacer seguimiento de cada cuota hasta su conciliación.
Con inteligencia artificial, esta ejecución deja de depender de la disponibilidad de una persona. Los agentes autónomos llevan adelante las conversaciones por WhatsApp las 24 horas del día, los 7 días de la semana, aplican las reglas de descuento y pago en cuotas definidas por la empresa y derivan al equipo humano solo los casos que se salen de la política. Cada interacción queda registrada y visible para la gestión.
Ese es el modelo de Cobrança IA: una plataforma dedicada a la cobranza que se conecta con los sistemas que la empresa ya utiliza y se hace cargo de la operación de principio a fin, manteniendo a la empresa en control de las reglas, los niveles de autorización y los indicadores. El ERP sigue siendo la fuente financiera. Por fin, la cobranza tiene un espacio propio.
Cómo dejar atrás la improvisación en cuatro etapas
Adoptar una herramienta de cobranza no exige detener la operación ni reemplazar los sistemas actuales. La forma más segura es organizar lo que ya existe y transferir la ejecución poco a poco.
Reúne lo que hoy está disperso. Identifica dónde están los títulos, los contactos, las conversaciones y los acuerdos. Este inventario revela cuánto trabajo duplicado se hace actualmente y qué integraciones serán necesarias.
Convierte el conocimiento informal en reglas. Buena parte de la política de cobranza está en la cabeza de quienes cobran. Documenta los tramos de mora, los límites de descuento, el número máximo de cuotas, los horarios de contacto y las situaciones que requieren aprobación humana.
Conecta la herramienta con la fuente financiera. La plataforma debe leer el estado real de los títulos en el ERP o el sistema financiero y devolver acuerdos, promesas y pagos identificados. Sin esta conexión, la empresa solo cambia una hoja de cálculo por otra pantalla aislada.
Empieza con un segmento y compara con la situación anterior. Activa la herramienta para un tramo de mora o un segmento de clientes y haz seguimiento de la recuperación, el tiempo hasta el primer contacto, las promesas cumplidas y las horas que ahorra el equipo. Con los datos en la mano, amplía su uso al resto de la cartera.
Los indicadores que solo aparecen cuando la cobranza tiene un espacio propio
Uno de los beneficios menos comentados de una herramienta específica es la visibilidad. Cuando la cobranza está dispersa, los indicadores tienen que elaborarse manualmente al final del mes, cuando ya es tarde para corregir el rumbo.
Con la operación centralizada, el equipo de gestión puede seguir en tiempo real la tasa de recuperación por tramo de mora, el importe recuperado por canal, el plazo promedio hasta alcanzar un acuerdo, la tasa de promesas cumplidas y el costo operativo por cada unidad monetaria recuperada. También puede ver qué propuestas convierten mejor y cuáles generan incumplimientos posteriores.
Estos datos cambian la conversación dentro de la empresa. La cobranza deja de analizarse en términos de esfuerzo (“estamos llamando a todo el mundo”) y pasa a analizarse en términos de resultados (“recuperamos tanto en este tramo, con este costo y en este plazo”).
Toda empresa que vende a crédito ya tiene una operación de cobranza, quiera o no. La diferencia está en gestionarla de forma improvisada, repartida entre sistemas que no se diseñaron para eso, o con una herramienta propia que acompaña cada título desde el vencimiento hasta la liquidación. La primera opción parece más barata hasta el día en que la caja revela cuánto costó.